Domain ständig.de kaufen?
Wir ziehen mit dem Projekt
ständig.de um.
Sind Sie am Kauf der Domain
ständig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ständig.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
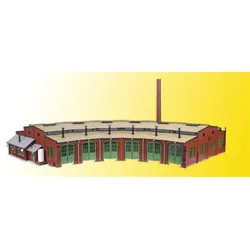
Vollmer Ringlokschuppen 6-ständigBauen Sie auf Ihrer Modellanlage etwas, das heute im Großbetrieb nicht mehr zu finden ist. Vollmer zeigt Ihnen hier vorbildgetreue Dampflokatmosphäre aus der guten alten Zeit. Wir liefern die Idee - Sie bauen das Modell! Der Mittelpunkt jeder Eisenbahnanlage ist zweifellos ein Dampflok-Bw mit Drehscheibe, Ringlokschuppen und allem Drumherum. Es riecht hier förmlich nach Öl. Dieser Ringlokschuppen ist eine Nachbildung vom Bw Horb/N. Er ist mit zahlreichen charakteristischen Details ausgestattet. Mit der beiliegenden Farbtablette können Sie den Lokschuppen vorbildgerecht altern. Die Türen werden von ein- und ausfahrenden Loks geschlossen und geöffnet. Er ist für alle Modellbahnen in Spur H0 verwendbar. Im Ringlokschuppen können Lokomotiven bis 280 mm Länge untergebracht werden. Die Drehscheiben von Fleischmann Art. 6152 und Märklin Art. 7286/7686 für 15°-Teilung können mit diesem Ringlokschuppen verwendet werden. Dazu ist zwischen den Abstellgleisen eine Abdeckplatte zu belassen. Ohne Drehscheibe können Sie folgende Gleise einsetzen: 15°-Fleischmann Art. 6052/6154, 9°-Roco Art. 42615 (9°+6°=15°). Winkel der Lokstände: 15°. Radius: 582,3 mm. Maße: L 86 x B 42 x H 13 cm, Kamin H 30 cm.136,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
VIGOR Bremsleitung-Biegewerkzeug Durchschnitt 4,75 mm, V7259)Eigenschaften • Biegevorrichtung zum einfachen Duplizieren von formtreuen Bremsleitungen\n• Einfaches Biegen und verformen von 4,75 mm Leitungen\n• Speziell für Bremsleitungen aus ummanteltem Kunststoff, Stahl und Kupfer-Nickel\n• Die Bauform des Werkzeuges ermöglicht die Leitungen mithilfe von 5 verschiedenen Radien zu biegen\n• Durch die doppelte Formgebung pro Radius können exakte Duplikate erstellt werden (V7259)35,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Faller 231716 - Ringlokschuppen, 3-ständigFaller 231716 - Ringlokschuppen, 3-ständig Dieser Bausatz enthält: 264 Einzelteile in 7 Farben, Fensterteile und 1 Bauanleitung. Verwenden Sie zum Basteln FALLER EXPERT Plastikkleber. Dreiständiger, erweiterbarer Lokschuppen mit Dachreiter und großen Seiten- und Rückfenstern für Lokomotiven bis 180 mm LüP. Durchfahrtshöhe Tore: 40 mm.59,99 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter


-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Vollmer Lokschuppen 2-ständigDie Türen werden von ein- und ausfahrenden Loks geschlossen und geöffnet. Soll die Oberleitung bis in den Lokschuppen hinein verlegt werden, so ist es zweckmäßig, einen zweiten Fundamentrahmen Art. 45253 einzusetzen, um die erforderliche Fahrdrahthöhe zu erreichen. Der Abstand von Gleismitte zu Gleismitte beträgt 75 mm. Maße: L 32 x B 20,5 x H 11 cm.53,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vollmer Ringlokschuppen 3-ständigDieser Ringlokschuppen mit Schornstein ist eine Nachbildung vom Bw Horb/N. Er ist mit zahlreichen charakteristischen Details ausgestattet. Die Türen werden von ein- und ausfahrenden Loks geschlossen und geöffnet. Er ist für alle Modellbahnen in Spur H0 verwendbar. Im Ringlokschuppen können Lokomotiven bis 280 mm Länge untergebracht werden. Die Drehscheiben von Fleischmann Art. 6152 und Märklin Art. 7286/7686 für 15°-Teilung können mit diesem Ringlokschuppen verwendet werden. Dazu ist zwischen den Abstellgleisen eine Abdeckplatte zu belassen. Ohne Drehscheibe können Sie folgende Gleise einsetzen: 15°-Fleischmann Art. 6052/6154, 9°-Roco Art. 42615 (9°+6°=15°). Radius: 585 mm. Winkel der Lokstände: 15°. Höhe des Schornsteins: 30 cm. Maße: L 49 x B 33 x H 13 cm.97,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vollmer Ringlokschuppen 6-ständigBauen Sie auf Ihrer Modellanlage etwas, das heute im Großbetrieb nicht mehr zu finden ist. Vollmer zeigt Ihnen hier vorbildgetreue Dampflokatmosphäre aus der guten alten Zeit. Wir liefern die Idee - Sie bauen das Modell! Der Mittelpunkt jeder Eisenbahnanlage ist zweifellos ein Dampflok-Bw mit Drehscheibe, Ringlokschuppen und allem Drumherum. Es riecht hier förmlich nach Öl. Dieser Ringlokschuppen ist eine Nachbildung vom Bw Horb/N. Er ist mit zahlreichen charakteristischen Details ausgestattet. Mit der beiliegenden Farbtablette können Sie den Lokschuppen vorbildgerecht altern. Die Türen werden von ein- und ausfahrenden Loks geschlossen und geöffnet. Er ist für alle Modellbahnen in Spur H0 verwendbar. Im Ringlokschuppen können Lokomotiven bis 280 mm Länge untergebracht werden. Die Drehscheiben von Fleischmann Art. 6152 und Märklin Art. 7286/7686 für 15°-Teilung können mit diesem Ringlokschuppen verwendet werden. Dazu ist zwischen den Abstellgleisen eine Abdeckplatte zu belassen. Ohne Drehscheibe können Sie folgende Gleise einsetzen: 15°-Fleischmann Art. 6052/6154, 9°-Roco Art. 42615 (9°+6°=15°). Winkel der Lokstände: 15°. Radius: 582,3 mm. Maße: L 86 x B 42 x H 13 cm, Kamin H 30 cm.136,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
VIGOR Bremsleitung-Biegewerkzeug Durchschnitt 4,75 mm, V7259)Eigenschaften • Biegevorrichtung zum einfachen Duplizieren von formtreuen Bremsleitungen\n• Einfaches Biegen und verformen von 4,75 mm Leitungen\n• Speziell für Bremsleitungen aus ummanteltem Kunststoff, Stahl und Kupfer-Nickel\n• Die Bauform des Werkzeuges ermöglicht die Leitungen mithilfe von 5 verschiedenen Radien zu biegen\n• Durch die doppelte Formgebung pro Radius können exakte Duplikate erstellt werden (V7259)35,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Faller 231716 - Ringlokschuppen, 3-ständigFaller 231716 - Ringlokschuppen, 3-ständig Dieser Bausatz enthält: 264 Einzelteile in 7 Farben, Fensterteile und 1 Bauanleitung. Verwenden Sie zum Basteln FALLER EXPERT Plastikkleber. Dreiständiger, erweiterbarer Lokschuppen mit Dachreiter und großen Seiten- und Rückfenstern für Lokomotiven bis 180 mm LüP. Durchfahrtshöhe Tore: 40 mm.59,99 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.